Dostałeś zawiadomienie o kontroli albo wezwanie do złożenia wyjaśnień? Przygotujemy dokumentację, odpowiemy na pytania dotyczące prowadzonych przez nas ksiąg i sprawdzimy, czy przed wizytą urzędnika warto złożyć korektę. W pakietach Komfort i wyższych możesz w tym czasie zajmować się firmą.
Kontrola podatkowa zaczyna się co do zasady najwcześniej po 7 dniach od doręczenia zawiadomienia. To czas na przegląd ksiąg i ewentualną korektę deklaracji.
Czynności sprawdzające to często prośba o faktury albo wyjaśnienie różnicy w JPK. Odpowiedź przygotowujemy na podstawie prowadzonych przez nas ksiąg.
Zgłoszenia do ubezpieczeń, podstawy składek, zasiłki. Przygotujemy dokumenty kadrowe i płacowe, które prowadzimy w biurze.
Sam zauważyłeś pomyłkę w deklaracji z poprzednich lat. Przygotujemy korektę i, jeśli trzeba, czynny żal, zanim urząd sam wykryje błąd.
Zajmujemy się częścią księgową kontroli: dokumentami, ewidencjami i deklaracjami, które dla Ciebie prowadzimy.
Analiza zawiadomienia lub upoważnienia: zakres, okres, podatek
Przegląd ksiąg i deklaracji za kontrolowany okres przed rozpoczęciem
Przygotowanie i udostępnienie dokumentacji księgowej kontrolerom
Wyjaśnienia dotyczące zapisów w prowadzonych przez nas księgach
Odpowiedzi na wezwania dotyczące prowadzonych przez nas ksiąg i deklaracji
Korekty deklaracji i JPK przed kontrolą i po protokole
Przygotowanie czynnego żalu, który składasz w e-Urzędzie Skarbowym
Dokumenty kadrowe i rozliczenia składek na kontrolę ZUS
Trzy różne procedury przedsiębiorcy często nazywają jednym słowem „kontrola skarbowa”. Każda ma inne zasady, inne terminy i inne możliwości korekty. Zanim cokolwiek wyślesz do urzędu, ustal, z którą z nich masz do czynienia. Napisane to jest w nagłówku pisma, które dostałeś.
Najłagodniejsza forma. Urząd porównuje deklaracje z danymi, które ma (na przykład z JPK Twoich kontrahentów), i prosi o dokumenty albo wyjaśnienie. Czynności prowadzi się w urzędzie, zwykle korespondencyjnie, bez wizyty w firmie. W praktyce to najczęściej wezwanie do przesłania kilku faktur albo wyjaśnienia, dlaczego kwota w Twoim pliku JPK różni się od kwoty w pliku kontrahenta. Odpowiedź przygotowujemy na podstawie ksiąg, które prowadzimy, a gdy błąd jest w Twojej deklaracji, od razu przygotowujemy korektę. Jeśli pomylił się kontrahent, mówimy, o jaką korektę go poprosić.
Prowadzi ją naczelnik urzędu skarbowego według Ordynacji podatkowej i ustawy Prawo przedsiębiorców. Najpierw dostajesz zawiadomienie o zamiarze wszczęcia kontroli. Kontrola może zacząć się nie wcześniej niż po 7 dniach i nie później niż przed upływem 30 dni od jego doręczenia (wcześniej tylko na Twój wniosek). W niektórych sytuacjach, wymienionych w art. 282c Ordynacji podatkowej, kontrolę wszczyna się bez zawiadomienia. Te kilka dni to najważniejszy moment całej procedury: do dnia rozpoczęcia kontroli możesz jeszcze złożyć korektę deklaracji w zakresie, którego kontrola dotyczy. Po jej wszczęciu prawo do korekty w tym zakresie jest zawieszone.
Czas kontroli jest ograniczony limitem dni roboczych w roku, zależnym od wielkości firmy. Kontrola kończy się doręczeniem protokołu. Jeśli nie zgadzasz się z ustaleniami, masz 14 dni od doręczenia protokołu na zastrzeżenia lub wyjaśnienia z wnioskami dowodowymi. Gdy ustalenia są trafne, po zakończeniu kontroli możesz skorygować deklarację. Brak korekty zwykle oznacza wszczęcie postępowania podatkowego.
Prowadzi ją urząd celno-skarbowy na podstawie ustawy o Krajowej Administracji Skarbowej. Zwykle dotyczy większych kwot albo spraw, w których urząd podejrzewa nieprawidłowości, na przykład transakcji z podmiotami, które zniknęły z rejestru VAT. Kończy się wynikiem kontroli. Od 1 stycznia 2026 r. w ciągu 14 dni od doręczenia wyniku możesz złożyć deklarację albo korektę, jeśli zgadzasz się z ustaleniami w całości lub w części. Korekta złożona po tym terminie nie wywołuje skutków prawnych, a sprawa przechodzi w postępowanie podatkowe.
ZUS sprawdza zgłoszenia do ubezpieczeń, podstawy wymiaru składek i wypłacone zasiłki. Też obowiązuje zawiadomienie i limity czasu z Prawa przedsiębiorców. Osobę, która będzie Cię zastępować podczas kontroli, upoważniasz na formularzu PEL-K.
Uczciwie o granicach: biuro rachunkowe zajmuje się dokumentacją i księgami, które prowadzi. Gdy sprawa przechodzi w spór z urzędem, odwołanie od decyzji lub skargę do sądu administracyjnego, potrzebny jest adwokat albo radca prawny. Przekażemy mu wtedy uporządkowaną dokumentację.
Czynny żal (art. 16 Kodeksu karnego skarbowego) uwalnia od kary, jeśli zawiadomisz urząd o czynie i jego istotnych okolicznościach, zanim urząd będzie miał o nim udokumentowaną wiadomość albo rozpocznie czynność służbową, na przykład kontrolę, oraz jeśli zapłacisz zaległość w wyznaczonym terminie. Zwykle składa się go razem z korektą i zapłatą zaległości. Możesz to zrobić elektronicznie w e-Urzędzie Skarbowym, logując się profilem zaufanym, e-dowodem lub bankowością elektroniczną. Przy pomyłce w złożonej deklaracji często wystarczy skuteczna korekta i niezwłoczna zapłata zaległości (art. 16a Kodeksu karnego skarbowego). Więcej o tym, co zmienia się w deklaracjach, piszemy na stronie o VAT, JPK i deklaracjach.
Stan prawny: październik 2026 r.
| Procedura | Kto prowadzi | Zapowiedź | Kiedy możesz skorygować deklarację |
|---|---|---|---|
| Czynności sprawdzające | Zwykle urząd skarbowy | Wezwanie pisemne | W każdej chwili, także w odpowiedzi na wezwanie |
| Kontrola podatkowa | Naczelnik urzędu skarbowego | Co do zasady zawiadomienie, start od 7 do 30 dni po doręczeniu | Do wszczęcia kontroli i po jej zakończeniu |
| Kontrola celno-skarbowa | Naczelnik urzędu celno-skarbowego | Zwykle bez wcześniejszego zawiadomienia | W ciągu 14 dni od doręczenia wyniku kontroli |
| Kontrola ZUS | Inspektor ZUS | Zawiadomienie, start od 7 do 30 dni po doręczeniu | Korekty dokumentów rozliczeniowych według ustaleń kontroli |
Na podstawie Ordynacji podatkowej (art. 81b, 282b, 282c, 291), ustawy o KAS (art. 82 w brzmieniu od 1.01.2026), ustawy Prawo przedsiębiorców oraz informacji na podatki.gov.pl i biznes.gov.pl. Stan na październik 2026 r.
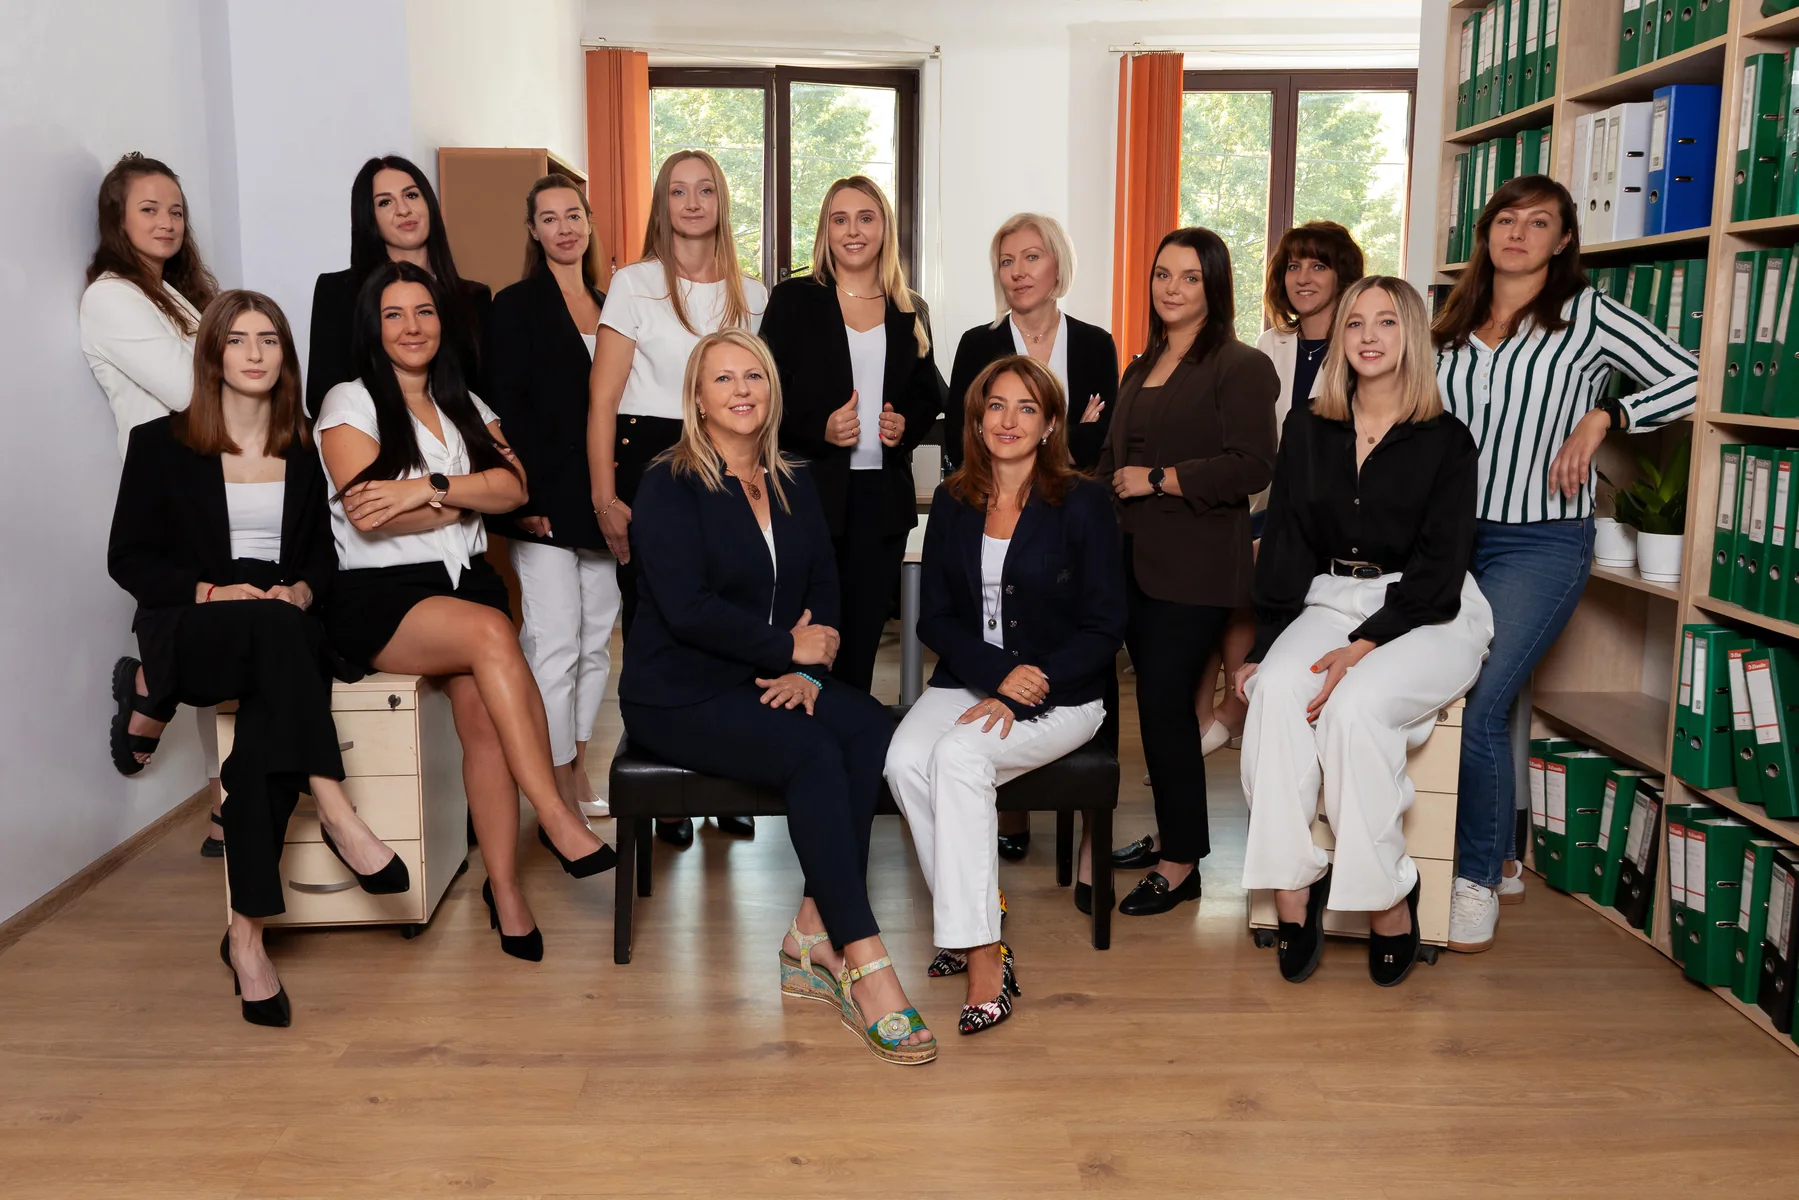
Prowadzi Cię konkretna księgowa z wyspecjalizowanego działu, a w bardziej złożonych sprawach korzysta z wiedzy całego zespołu. Dzięki temu odpowiedzialność zawsze ma swoje nazwisko, a pytania nie krążą między przypadkowymi osobami.
Dedykowana księgowa i bezpośredni kontakt
Ponad 25 lat doświadczenia całego biura
Poznajemy Twoje potrzeby i odpowiadamy na pytania.
Przedstawiamy rozwiązanie i wycenę dopasowaną do Ciebie.
Szybko, jasno i bez zbędnych formalności.
Pomagamy w przekazaniu i organizacji dokumentów.
Jesteśmy na miejscu, kiedy nas potrzebujesz.
Obsługa kontroli skarbowej bez Twojej obecności jest w cenie pakietów Komfort i wyższych: KPiR i ryczałt od 459 zł netto, pełna księgowość od 970 zł netto miesięcznie. W pakiecie Start i dla firm spoza stałej obsługi: wycena indywidualna po krótkiej rozmowie, zależna od rodzaju kontroli, liczby lat i stanu dokumentacji.
Czas kontroli u przedsiębiorcy ogranicza ustawa Prawo przedsiębiorców: wszystkie kontrole jednego organu w roku nie mogą przekroczyć limitu dni roboczych zależnego od wielkości firmy. Im mniejsza firma, tym krótszy limit. Przedłużenie jest możliwe tylko z przyczyn niezależnych od organu kontroli i wymaga pisemnego uzasadnienia. Kontrola formalnie kończy się doręczeniem protokołu.
Nie musisz. Ordynacja podatkowa pozwala wskazać osobę, która zastąpi Cię w czasie nieobecności, a za Twoją zgodą kontrola może odbywać się w miejscu przechowywania dokumentacji, na przykład w biurze rachunkowym. W pakietach Komfort i wyższych przygotowujemy dokumenty i udostępniamy je kontrolerom w naszym biurze w Krakowie.
Tak. Między doręczeniem zawiadomienia a dniem wszczęcia kontroli możesz skorygować deklarację, także w zakresie, którego kontrola ma dotyczyć. Po rozpoczęciu kontroli to prawo jest zawieszone dla kontrolowanego zakresu i wraca po jej zakończeniu. Dlatego zawiadomienie warto przesłać księgowej w dniu doręczenia.
Czynny żal jest bezskuteczny, jeśli urząd miał już udokumentowaną wiadomość o czynie albo rozpoczął czynności, na przykład kontrolę, która miała ujawnić nieprawidłowość. Dlatego składa się go od razu po wykryciu błędu, razem z korektą deklaracji i zapłatą zaległego podatku. Można go złożyć elektronicznie przez e-Urząd Skarbowy, bez podpisu kwalifikowanego.
Kontrolę celno-skarbową prowadzi urząd celno-skarbowy według ustawy o KAS, zwykle przy większych kwotach lub podejrzeniu nieprawidłowości, i często bez wcześniejszego zawiadomienia. Kończy się wynikiem kontroli. Od 2026 r. masz 14 dni od jego doręczenia na deklarację lub korektę, jeśli zgadzasz się z ustaleniami. Później sprawa przechodzi w postępowanie podatkowe.
Masz 14 dni od doręczenia protokołu na zastrzeżenia lub wyjaśnienia, w których wskazujesz dowody. Urząd rozpatruje je w ciągu kolejnych 14 dni. Od strony księgowej przygotujemy zestawienia i dokumenty z ksiąg. Jeśli sprawa zmierza do sporu i decyzji, zalecamy współpracę z adwokatem lub radcą prawnym, któremu przekażemy całą dokumentację.
Co do zasady 5 lat, licząc od końca roku, w którym minął termin płatności podatku. Zobowiązanie z terminem płatności w 2021 r. przedawnia się więc z końcem 2026 r., a VAT za grudzień 2021 r., płatny w styczniu 2022 r., z końcem 2027 r. Bieg przedawnienia się zawiesza, na przykład gdy urząd wszczął postępowanie karnoskarbowe i zawiadomił Cię o tym. Dlatego dokumenty przechowujesz do upływu przedawnienia, które bywa dłuższe niż 5 lat od wystawienia faktury.
Należności z tytułu składek przedawniają się po 5 latach od dnia, w którym stały się wymagalne. Składka za styczeń 2021 r. stała się wymagalna w lutym 2021 r., więc przedawniła się w lutym 2026 r. Ustawa o systemie ubezpieczeń społecznych przewiduje wyjątki. Składki zabezpieczone hipoteką lub zastawem się nie przedawniają, choć po terminie ZUS może je ściągnąć tylko z tego zabezpieczenia, a w niektórych sytuacjach bieg przedawnienia ulega zawieszeniu.
Co do zasady nie. Prawo przedsiębiorców zabrania równoczesnego podejmowania i prowadzenia więcej niż jednej kontroli działalności przedsiębiorcy. Wyjątki są wymienione w ustawie, między innymi Twoja zgoda, przeciwdziałanie przestępstwu skarbowemu albo zabezpieczenie dowodów. Ta zasada i roczne limity czasu kontroli nie obejmują kontroli celno-skarbowej prowadzonej według ustawy o Krajowej Administracji Skarbowej. Gdy w trakcie kontroli przyjdzie drugie zawiadomienie, prześlij nam oba pisma, żeby przygotować dokumenty dla obu organów.
Legitymację służbową i imienne upoważnienie do przeprowadzenia kontroli. Upoważnienie zawiera między innymi podstawę prawną, dane kontrolujących, zakres kontroli, datę rozpoczęcia i przewidywany termin zakończenia, a upoważnienie bez tych elementów nie stanowi podstawy do kontroli. Ordynacja podatkowa pozwala wszcząć kontrolę po okazaniu samej legitymacji, gdy trzeba przeciwdziałać przestępstwu skarbowemu albo zabezpieczyć dowody, ale wtedy upoważnienie doręcza się najpóźniej w ciągu 3 dni roboczych. Sprawdź, czy zakres zgadza się z zawiadomieniem.